



はじめに
生前贈与を検討する際、「現金を手渡しするだけでも大丈夫なのか」と疑問に思う方は多いのではないでしょうか。
現金の手渡しでも法律上は贈与が成立しますが、証拠が残らないため、相続のときに贈与の有無を巡って争いになったり、税務署から指摘を受けたりするリスクがあります。
この記事では、現金手渡しの危険性と、税務署に問題視されない贈与の方法、あわせて2024年から変わった生前贈与加算のルールについて解説します。
そもそも生前贈与とは
生前贈与とは、自分が生きている間に、自分の財産を他人に無償で贈与することです。
財産を与える側を贈与者、財産をもらう側を受贈者といいます。
例えば、大学に進学する予定の孫に対して、祖父が生存中に、自分の財産の中から150万円を無償で譲る場合などが代表的です。
生前贈与が、節税対策として利用される背景には、贈与税の特例があります。
まず、贈与税には年間110万円の基礎控除枠が設けられており、1年間である特定の1人から贈与を受けた金額の合計が110万円以下の場合は、贈与税は課税されません。
また、相続時精算課税制度を利用する場合、累計2,500万円までの贈与については贈与税がかからず、相続時に相続財産として扱うことができます。
なお、相続時精算課税制度については2024年1月1日以降の贈与から見直しが行われ、この2,500万円の特別控除とは別に、年間110万円の基礎控除が設けられました。詳しくは後述します。
このように、生前贈与を上手に利用することで節税効果を得られるため、多くの方が相続税対策として利用しているのです。
法律上は生前贈与で現金を手渡しにすることは禁止されない
贈与は、当事者の一方がある財産を無償で相手方に与える意思を示し、相手方が受諾することで成立する契約です。
書面を作らなくても成立しますので、現金を手渡しで贈与することも法的には可能なのです。
ただし、現金の手渡しであっても、贈与税が課税されるほどの金額を贈与した場合は、贈与税の課税対象になります。
贈与税の基礎控除額以上の金額を贈与した場合は現金の手渡しであっても原則として贈与税の申告が必要になる点に注意しましょう。
生前贈与で現金を手渡しにすることのリスク
生前贈与で現金を手渡しにすることにはどのようなリスクがあるのでしょうか。
以下で詳しく解説します。
そもそも現金の手渡しは知られてしまうのか
「そもそも現金の手渡しは税務署にバレないのでは?」と思う方もいるでしょう。
贈与者から受贈者に現金を手渡すという行為は、当事者間でしかわからないので、確かに誰にもバレないようにも思えます。
しかし、税務署は個人の口座の確認をすることができます。
例えば、お金を大量に口座から下ろし、孫に手渡したあとに孫の口座に現金が預け入れられれば、贈与がされたものと推定することが可能です。
そのため、現金の手渡しであったとしても、生前贈与が行われたことは知られてしまうと考えておくべきでしょう。
税務調査で困ることになる
現金手渡しで生前贈与を行っていた場合、基礎控除額内の贈与であったとしても税務調査をされたときに困ることになります。
なぜなら、手渡しで贈与をしている場合、贈与額が基礎控除額以下の場合でも、そのことを証明できないからです。
そのため、税務調査をされた場合に、余計な手間がかかったり、脱税を疑われたりするおそれがあるでしょう。
追徴課税をされる
現金の手渡しによる贈与を行っていた場合、贈与額が基礎控除額を超えていたり、基礎控除額以下の贈与であることを証明できなかったりすると、次のような追徴課税がされる可能性があります。
- 過少申告加算税(本来申告すべき金額よりも、申告額が少なかった場合の加算税)
- 無申告加算税(申告すべき税金があったにもかかわらず、申告しなかった場合の加算税)
- 重加算税(無申告が仮装・隠蔽によるもの等悪質な場合の加算税)
- 延滞税(納付期限までに納付しなかった場合に課される税)
場合によっては刑事罰が課される可能性もあるので、現金手渡しによる生前贈与には、大きなリスクを伴うことを覚えておきましょう。
税金面での問題を回避する現金贈与の方法
現金で贈与を行う場合には、税金面での問題が生じないように、以下の方法をとることが重要です。
贈与契約書を作成する
現金の手渡しによる生前贈与について、税務署から指摘を受けないようにするためには、贈与契約書を作成することが重要です。
贈与契約書とは、贈与を実施したことを証するための契約書です。
法的には契約書を交わさなくても贈与契約は成立しますが、契約書を作成しておくことで、きちんと贈与が行われたことを税務署などに証明しやすくなります。
贈与契約書には決まった書式はありませんが、一般に以下のような情報を盛り込むことが重要です。
- 誰から誰に贈与するのか(当事者の氏名・住所)
- 贈与した年月日
- 贈与した金額
- 贈与の方法
- 贈与の条件
贈与契約書は2通作成し、贈与者と受贈者がそれぞれ保管しておきましょう。
また、贈与契約書の証拠としての力を高めるには、以下の方法があります。
- 当事者が自筆で署名する
- 押印として実印を使用し、印鑑登録証明書を添付する
- 公証人役場で確定日付の手続きをする
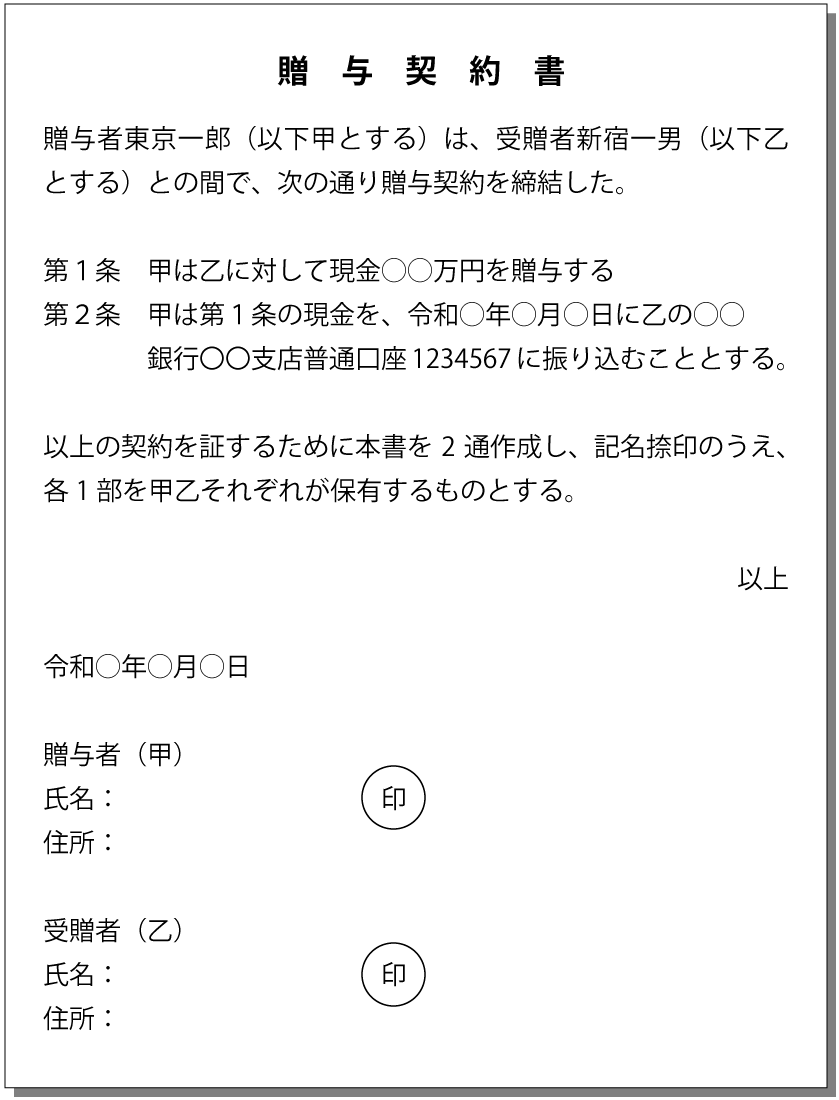
贈与契約書のサンプル
贈与契約書を作成する際は、以下のサンプルを参考にしてください。
毎年贈与をする場合には、毎年贈与契約書を作成する
毎年贈与を行う場合には、毎年その都度ごとに贈与契約書を作成するようにしましょう。
なぜなら、毎年の贈与が定期金の支払いである「定期贈与」として認定されてしまうと、最初に贈与した年に贈与税を課税すべきであったと認定され、その時点以降の期間について追徴課税がされることになってしまうからです。
定期金の支払いであると認定されないためには、贈与契約書は毎年個別に作成するようにしましょう。
相続発生前7年以内の生前贈与は相続税の課税対象となる
生前贈与の注意点として、相続発生7年以内の生前贈与は相続税の課税対象となることを覚えておきましょう。
これは、亡くなる直前に相続税逃れのための生前贈与をすることを防止する目的で定められている制度です。
なお、この生前贈与加算については、次の3つの場合で加算がされます。
- 相続や遺贈により財産を取得した場合
- みなし相続財産を受け取った場合
- 相続時精算課税制度の適用がされる場合
そのため、例えば相続人ではない孫や、子どもの妻などに生前贈与がされた場合には、その人が遺贈や生命保険金などを受け取らない限り、影響はありません。
7年への延長は段階的に適用される
加算期間が3年から7年に延びたのは令和5年度税制改正によるもので、対象となるのは2024年1月1日以後の贈与です。
ただし、いきなり7年分がまとめて加算されるわけではなく、経過措置によって段階的に延びていきます。
2026年中に発生した相続まではこれまでどおり3年分、2027年1月1日以後に発生した相続からは2024年1月1日以後の贈与が順次加算され、7年分がまるごと加算されるのは2031年1月1日以後に発生した相続からです。2023年12月31日以前の贈与は延長の対象になりません。
また、延長された4年分(相続開始前3年より前の期間)の贈与については、その合計額から総額100万円を差し引くことができます。
この100万円は毎年ではなく4年間を通じた総額ですので、その点は誤解のないようにしてください。
生前贈与を使った節税のポイント
生前贈与によって相続税を節税する方法には、主に以下3つがあります。
- 暦年贈与
- 非課税枠を用いた節税
- 扶養義務の履行を理由として金銭の贈与
それぞれの方法について詳しく見ていきましょう。
暦年贈与
生前贈与を使った節税の方法として、まず暦年贈与が挙げられます。
暦年贈与とは、1年間の贈与額が110万円以下であればその贈与については非課税となる制度のことです。
つまり、毎年110万円以下の贈与を繰り返せば、少しずつではあるものの相続財産を減らしていくことができます。
ただし、贈与の方法によっては、毎年一定の金額を贈与する定期金に関する権利(定期贈与)と認定されてしまい、贈与税の追徴課税がされる可能性があります。
定期贈与とみなされないためには、贈与契約書を毎年作成するほか、贈与する金額を変える・贈与する時期を変えるなどして工夫しましょう。
なお、生前贈与加算の対象になる場合は、110万円以下で贈与税がかからなかった贈与も相続税の計算に足し戻されます。
暦年贈与で相続財産を減らしたいのであれば、加算期間にかからないよう、早い時期から計画的に始めることが重要になります。
相続時精算課税制度の年110万円の基礎控除を使う
2024年1月1日以後の贈与からは、相続時精算課税制度にも年間110万円の基礎控除が設けられました。
累計2,500万円の特別控除とは別枠で、暦年課税の基礎控除とも別のものです。
この基礎控除の範囲内であれば贈与税の申告は原則として不要で、相続が発生したときの相続税の課税価格にも加算されません。
暦年贈与では相続直前の贈与が加算対象になってしまうのに対し、こちらは年110万円までであれば加算されない点が違いです。
ただし、相続時精算課税制度を使うには、贈与者が贈与の年の1月1日時点で60歳以上、受贈者が18歳以上であるといった要件があり、最初の年に届出書を提出する必要があります。
また、一度選択すると同じ贈与者からの贈与について暦年課税に戻すことはできません。
どちらの制度が有利かは財産の内容や年齢によって変わりますので、判断に迷う場合は専門家に相談してください。
非課税枠を使った贈与
生前贈与を使った節税の方法として、贈与税の非課税枠を使った贈与が挙げられます。
贈与税には基礎控除の110万円のほかに、様々な政策的観点から非課税枠が設けられています。
例えば、配偶者への贈与、住宅購入資金の贈与、教育資金の贈与、結婚・子育て資金の贈与、障害者への贈与などが代表的です。
利用可能な贈与税の非課税枠を使った贈与がないか、専門家に相談してみましょう。
扶養義務の履行としてお金を渡す場合は用途に注意
民法では、親族は相互に扶養する義務を負うと定められています。そして、扶養義務の履行として生活費・教育費に充てるために贈与を受けた財産のうち「通常必要と認められるもの」については贈与税はかかりません。
つまり、生活や教育のために通常必要と認められる範囲であれば、いくら贈与をしたとしても贈与税はかからず、結果として相続税の節税も可能だということです。
なお、ここでいう生活費は、教育費を除く「その者の通常の日常生活を営むのに必要な費用」をいい、治療費や養育費、その他これらに準ずるものを含むとされています。
また、教育費は被扶養者の教育上通常必要と認められる学資、教材費、文具費等をいい、この費用は義務教育費のみに限りません。
ただし、扶養義務の履行を理由に贈与されたお金を貯蓄して株式や不動産の購入代金に利用したような場合には「通常必要と認められるもの」に該当しないものと扱われ、贈与税の課税対象となる可能性があります。
そのため、扶養義務の履行として生活費・教育費として贈与したお金は、その使途を限定するとともに、税務調査があった場合にどのような使途として利用したかを分かるようにしておくことが望ましいでしょう。
まとめ
生前贈与の方法は基本的に制限はないので、法的には現金の手渡しによる生前贈与も可能です。
ただし、税金面での問題が生じる可能性があるので、あまりおすすめできる方法ではありません。
どうしても現金の手渡しをする場合は、贈与契約書を作成したうえで、領収書を作成したり、受け取った現金をすぐに口座に入金したりなどの工夫が必要です。
あわせて、2024年から生前贈与加算の期間が段階的に7年へ延びている点にも注意が必要です。
いつから贈与を始めるか、暦年課税と相続時精算課税のどちらを使うかによって結果が変わってきます。
生前贈与について対策が必要な場合は、弁護士に相談することをおすすめいたします。


- 相続税対策は何から手をつけたらよいのかわからない
- 相続税について相談できる相手がいない
- 税務署に調査されないように申告をしたい
- 税務署から通知が届いて困っている
無料

この記事の監修者

最新の投稿
- 2025.11.26相続税申告・対策相続税の納税義務者とは?種類や該当する方について
- 2025.10.29遺言書作成・執行遺言についての相談を上手にするコツを紹介
- 2025.10.29成年後見相続人に認知症の方がいる場合どうするの?成年後見人制度とは?
- 2025.10.20相続全般相続した不動産を兄弟で分ける方法!兄弟間で揉める原因と円満に進めるポイント
 相続手続き代行
 遺産分割協議
 遺留分侵害額請求
 相続放棄・限定承認
 相続税申告
 遺言作成・執行
 死後事務委任
 成年後見
 相続税対策